

環聯信貸報告
TransUnion Ltd
- 0.0
- 0.00 beoordelingen
- 100.00K
- Downloads
- Free
- Prijs
Screenshots
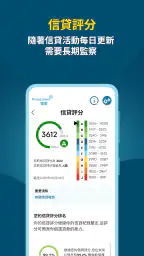
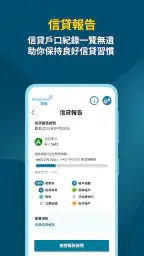
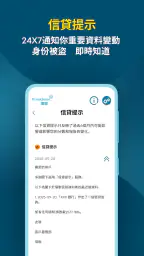
環聯信貸報告 Voor- en nadelen
Voordelen
- Geeft snel inzicht in kredietgegevens en financiële verplichtingen.
- Handig voor het controleren van persoonlijke kredietinformatie.
- Ondersteunt betere voorbereiding op lening- of hypotheekaanvragen.
- Overzichtelijke rapportage maakt belangrijke gegevens makkelijk vindbaar.
- Nuttig om mogelijke fouten of onbekende kredietregistraties te signaleren.
Nadelen
- De inhoud hangt af van de beschikbaarheid van actuele kredietgegevens.
- Niet alle financiële instellingen of verplichtingen hoeven zichtbaar te zijn.
- Kredietinformatie kan gevoelig zijn en vraagt om extra aandacht voor privacy.
- Sommige functies kunnen registratie of identiteitsverificatie vereisen.
- De uitleg van krediettermen is mogelijk te beperkt voor nieuwe gebruikers.
 Analyse door All-app
Wie voor het eerst zijn kredietstatus wil bekijken, zoekt meestal geen ingewikkelde financiële tool maar een rustig startpunt. 環聯信貸報告 is een gratis financiële app van TransUnion Ltd die bedoeld is om kredietrapportage, kredietscore en herinneringen op één plek te volgen. Ik vind vooral de insteek prettig voor mensen die niet dagelijks met krediet bezig zijn, maar wel willen begrijpen wat er rond hun persoonlijke gegevens en kredietpositie gebeurt.
De app is beschikbaar als app voor Android en iOS en heeft in de winkel een PEGI 3-classificatie. De Android-versie vraagt minimaal Android 12. Met meer dan honderdduizend installaties heeft de toepassing inmiddels een bescheiden, maar duidelijke gebruikersbasis. Mijn eerste indruk is dat dit geen algemene budgetplanner of betaalapp is. Het zwaartepunt ligt bij inzicht: weten wat er over je kredietstatus wordt bijgehouden, veranderingen herkennen en op tijd aan herinneringen denken.
Van installatie naar een eerste bruikbaar inzicht
Ik begin hier met de praktische vraag wat je na het installeren als eerste kunt doen om de app nuttig te maken, zonder meteen elk onderdeel te hoeven uitpluizen. Daarna kijk ik naar de manier waarop rapportage, score en herinneringen samen een controle-routine kunnen vormen; vooral gegevens zorgvuldig nalopen vóór je conclusies trekt maakt die eerste controle waardevoller.
Wat je vooraf van de app mag verwachten
De naam 環聯信貸報告 verwijst naar een kredietrapport. Dat is belangrijk om meteen goed te plaatsen, want de app is niet bedoeld als vervanging voor je bankapp, een spreadsheet met maanduitgaven of een dienst waarmee je rechtstreeks betalingen uitvoert. Ik zou hem eerder zien als een controlepaneel voor je kredietbeeld.
De kern bestaat uit drie onderdelen die logisch bij elkaar horen: rapportage, score en herinneringen. In de praktijk betekent dat dat je niet alleen naar een eindresultaat kijkt, maar ook probeert te begrijpen welke persoonlijke gegevens en kredietinformatie bijdragen aan je beeld. Dat onderscheid is nuttig. Een score zonder context kan onrust veroorzaken, terwijl een rapport zonder herinneringen gemakkelijk vergeten wordt.
Mijn advies aan een nieuwe gebruiker is daarom om de app niet te openen met de verwachting dat alles onmiddellijk eenvoudig wordt uitgelegd in één groot getal. Gebruik hem als een plek waar je rustig controleert of je gegevens kloppen en waar je veranderingen leert herkennen. De eerste winst is niet een hogere score, maar beter zicht op wat er rond je kredietstatus gebeurt.
De gratis beschikbaarheid verlaagt de drempel om hem uit te proberen. Tegelijk vermeldt de winkel in-app aankopen van € 1,29 tot € 649,99 bij facturering via Play. Wie alleen een eerste controle wil uitvoeren, doet er verstandig aan goed te letten op eventuele betaalde onderdelen voordat er iets wordt bevestigd. Ik zou bij financiële apps nooit automatisch op een proefperiode, upgrade of extra service tikken zonder eerst de voorwaarden op het scherm te lezen.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
De eerste installatie rustig aanpakken
Na het installeren zou ik niet gehaast door de eerste schermen gaan. Bij een kredietapp is het belangrijker dat je begrijpt welke gegevens je invoert en waarvoor je een account gebruikt dan dat je binnen een minuut klaar bent. Kies, waar mogelijk, een wachtwoord dat je nergens anders gebruikt en bewaar je inloggegevens op een veilige manier.
De app werkt op Android vanaf versie 12. Dat betekent dat iemand met een ouder toestel eerst moet controleren of de installatie mogelijk is. Voor een recente telefoon is dit waarschijnlijk geen ingewikkelde stap, maar het is wel verstandig om vooraf ruimte en systeemversie te controleren. Op iOS hangt de praktische ervaring uiteraard af van de versie die op je toestel draait; de dienst is ook voor iOS bedoeld.
Tijdens het instellen zou ik persoonlijke gegevens letter voor letter nalopen. Een kleine vergissing in naam, adres of andere identificerende informatie kan bij een kredietrapport meer verwarring veroorzaken dan bij een gewone nieuws- of winkelapp. Gebruik bij twijfel niet zomaar een alternatieve schrijfwijze om sneller verder te gaan. Juist bij een dienst die persoonlijke gegevens probeert te koppelen aan kredietinformatie, is nauwkeurigheid een onderdeel van de hele ervaring.
Ik raad ook aan om de eerste sessie op een vertrouwd netwerk te doen en je telefoon niet onbeheerd te laten terwijl je de registratie afrondt. Dat klinkt vanzelfsprekend, maar financiële informatie verdient een andere behandeling dan een doorsnee entertainmentapp. De ontwikkelaar is TransUnion Ltd, een naam die je tijdens het gebruik kunt tegenkomen. Controleer dus of je daadwerkelijk de officiële app van deze ontwikkelaar hebt geïnstalleerd voordat je gegevens invoert.
De eerste succesvolle actie: begin met controleren
Een nieuwe gebruiker vraagt zich vaak af wat “klaar” precies betekent. Voor mij is de eerste geslaagde actie niet alleen het openen van het startscherm. Het echte moment van waarde komt wanneer je je kredietstatus bekijkt en vervolgens bewust controleert of de getoonde persoonlijke gegevens en veranderingen logisch zijn.
Begin met een korte rondgang door het rapport. Lees eerst de hoofdlijnen en ga daarna pas naar details die je niet meteen begrijpt. Als de app een herinnering of melding toont, noteer dan voor jezelf wat de verandering betekent en wanneer je opnieuw wilt kijken. Zo maak je van een eenmalige nieuwsgierige controle een eenvoudige routine.
Een realistisch voorbeeld: stel dat je binnenkort een huurwoning, telefoonabonnement of lening wilt aanvragen. Dan zou ik niet pas op de dag van de aanvraag naar de app gaan. Ik zou eerder controleren of mijn gegevens herkenbaar zijn, eventuele opvallende wijzigingen markeren en daarna voldoende tijd nemen om een fout of onverwachte vermelding uit te zoeken. De app lost zo’n situatie niet automatisch voor je op, maar geeft je wel een eerder waarschuwingsmoment.
Een tweede bruikbare situatie is na een verandering in je persoonlijke leven. Denk aan een verhuizing of een nieuwe financiële verplichting. In plaats van te vertrouwen op je geheugen, kun je de rapportage gebruiken als controlepunt. Het voordeel zit dan niet in voortdurend kijken, maar in het vergelijken van wat je verwacht met wat er werkelijk wordt weergegeven.
Hoe ik de score zou lezen zonder verkeerde conclusies
Een score werkt verleidelijk eenvoudig: je ziet een getal of beoordeling en wilt meteen weten of die goed of slecht is. Toch zou ik daar voorzichtig mee omgaan. Een score is een samenvatting, geen volledige verklaring van je financiële leven. De rapportage en veranderingen eromheen zijn minstens zo belangrijk.
Als de score lager uitvalt dan je had verwacht, betekent dat niet automatisch dat de app een fout maakt. Het kan ook zijn dat je eigen beeld van je kredietgeschiedenis onvolledig is. Kijk daarom eerst naar de context die de app toont en controleer of de persoonlijke gegevens overeenkomen. Als je een wijziging niet herkent, maak dan aantekeningen en zoek uit welke vervolgstap bij de betreffende informatie hoort, in plaats van direct een betaalde optie te kiezen.
Omgekeerd is een gunstige score geen reden om alle financiële beslissingen zonder nadenken te nemen. De app kan helpen om je kredietstatus te begrijpen, maar hij vervangt geen vergelijking van rente, voorwaarden of totale kosten bij een lening. Dat is een belangrijk onderscheid voor beginners: inzicht in krediet is niet hetzelfde als persoonlijk financieel advies.
Herinneringen gebruiken als controlemechanisme
Het onderdeel met herinneringen lijkt op het eerste gezicht misschien minder belangrijk dan het rapport, maar ik vind het juist praktisch voor mensen die snel vergeten wanneer ze opnieuw moeten controleren. Een kredietstatus is geen onderwerp dat de meeste mensen dagelijks willen bekijken. Een lichte herinnering kan voorkomen dat je pas maanden later merkt dat je iets had willen nalopen.
Ik zou herinneringen spaarzaam instellen. Te veel meldingen maken een financiële app irritant en zorgen ervoor dat je uiteindelijk alles wegveegt. Een beter patroon is een moment kiezen dat aansluit bij je eigen administratie, bijvoorbeeld wanneer je maandelijks je vaste lasten bekijkt. Open dan de app, kijk naar nieuwe veranderingen en sluit hem weer als alles duidelijk is.
De nuttigste gewoonte is om niet alleen op een melding te tikken en meteen terug te gaan. Gebruik het bericht als aanleiding voor een korte controle. Vraag jezelf af: herken ik de wijziging, klopt mijn persoonlijke informatie en moet ik iets bewaren voor later? Die drie vragen maken een herinnering veel waardevoller dan een losse pushmelding.
Waar beginners zich gemakkelijk in vergissen
De eerste verwarring ontstaat vaak doordat mensen een kredietrapport, kredietscore en kredietadvies als hetzelfde zien. In deze app horen ze bij elkaar, maar ze hebben niet dezelfde functie. Het rapport geeft context, de score vat iets samen en herinneringen helpen je om veranderingen niet te missen. Wie alleen naar de score kijkt, gebruikt maar een deel van de beschikbare waarde.
Een andere misvatting is dat een kredietapp automatisch alle problemen oplost. Dat doet deze toepassing niet. Ze helpt je om je kredietstatus te begrijpen en te controleren, maar een onjuiste vermelding vraagt nog steeds om een zorgvuldige opvolging. Noteer wat je ziet, bewaar relevante informatie en neem contact op met de juiste partij wanneer dat nodig is.
Ook de aanwezigheid van een gratis installatie kan verwarring geven. Gratis downloaden betekent niet dat ieder onderdeel zonder betaling blijft. Omdat er in-app aankopen via Play kunnen voorkomen, zou ik extra aandacht besteden aan schermen waarop een abonnement, uitbreiding of andere aankoop wordt aangeboden. Vooral bij een gebruiker die alleen een rapport wil bekijken, is het verstandig om niet vanuit haast te bevestigen.
Tot slot moet je een verschil maken tussen een app die kredietinformatie toont en de officiële voorwaarden van een financiële aanbieder. Een bank, verhuurder of kredietverstrekker kan eigen controles en criteria gebruiken. Ik zou de app dus inzetten als voorbereiding en controle, niet als garantie dat een aanvraag wordt goedgekeurd.
Praktische workflow voor een eerste week
Mijn aanbevolen aanpak is eenvoudig. Installeer de app, controleer de ontwikkelaarsnaam, maak je account zorgvuldig aan en lees eerst de persoonlijke gegevens na. Ga daarna naar de kredietrapportage en neem de tijd om te begrijpen wat je ziet. Probeer niet meteen elk onderdeel grondig te analyseren; noteer alleen wat duidelijk afwijkt van je verwachting.
Plan vervolgens één rustig moment om terug te komen. Kijk of er nieuwe informatie of een herinnering is en vergelijk die met je eigen administratie. Als alles overeenkomt, heb je al een nuttige eerste controle uitgevoerd. Als iets niet klopt, heb je een concreet onderwerp om verder te onderzoeken in plaats van een vaag gevoel dat er “iets mis” kan zijn.
Voor iemand die een grote financiële stap voorbereidt, zou ik deze workflow eerder starten dan vlak voor de aanvraag. Dat geeft ruimte om vragen te formuleren en fouten niet onder tijdsdruk te behandelen. Voor iemand die alleen algemene controle wil, is een veel lichtere routine voldoende. De app hoeft geen dagelijkse gewoonte te worden om nuttig te zijn.
Wanneer een andere oplossing beter past
Ik zou deze app niet aanraden aan iemand die vooral zijn maandbudget, boodschappen of spaardoelen wil beheren. Daarvoor is een budgetapp of een eenvoudige spreadsheet meestal geschikter. Ook wie uitsluitend betalingen wil uitvoeren, heeft meer aan een bankapp. 環聯信貸報告 is specifieker: hij past bij de vraag “wat gebeurt er met mijn kredietstatus en persoonlijke kredietgegevens?”
Wie diepgaande financiële planning verwacht, kan eveneens tegen grenzen aanlopen. De toepassing is geen vervanging voor een financieel adviseur en biedt geen reden om rentepercentages, contractvoorwaarden of betaalbaarheid niet zelf te vergelijken. Voor complexe schulden of een betwiste registratie is persoonlijk advies vaak belangrijker dan nog een extra scherm met een score.
Daar staat tegenover dat de app handiger kan zijn dan losse documenten of af en toe inloggen via een webportaal wanneer je vooral onderweg wilt controleren. De combinatie van rapportage, score en herinneringen maakt het gemakkelijker om één vaste plek te hebben. Het voordeel is dus niet dat de app elk financieel probleem oplost, maar dat hij een vergeten onderdeel van je administratie zichtbaar maakt.
Mijn oordeel na het doorlopen van de belangrijkste stappen
Ik vind 環聯信貸報告 een nuttige keuze voor een eerste kennismaking met kredietcontrole. De app heeft een duidelijke focus en spreekt vooral mensen aan die hun kredietstatus willen begrijpen zonder meteen in ingewikkelde financiële planning te belanden. De gratis instap helpt, terwijl de aanwezigheid van betaalde onderdelen vraagt om oplettendheid tijdens het gebruik.
De sterkste aanpak is doelgericht: instellen, gegevens controleren, rapportage lezen, veranderingen noteren en herinneringen gebruiken voor een passend opvolgmoment. Wie dat doet, haalt er meer uit dan iemand die alleen vluchtig naar de score kijkt. Mijn belangrijkste tip is om altijd eerst de context te lezen en pas daarna conclusies te trekken.
Voor een eerste gebruiker is de route geruststellend zolang je rustig werkt en geen haast maakt met betaalde keuzes. Voor iemand die een budgetplanner, bankomgeving of professioneel advies zoekt, ligt de betere oplossing elders. Maar als je wilt weten hoe je kredietbeeld eruitziet, persoonlijke wijzigingen wilt herkennen en een eenvoudige controle-routine wilt opbouwen, is deze financiële app van TransUnion Ltd het proberen waard.
De huidige versie is 9.8 en de app is gratis te installeren. Houd bij het gebruik rekening met de minimale Android-versie van 12 en controleer zorgvuldig welke onderdelen binnen de app eventueel worden gefactureerd. Mijn eindadvies is daarom positief, met één voorwaarde: gebruik hem als hulpmiddel om geïnformeerd te blijven, niet als automatische oplossing of als vervanging voor eigen onderzoek.
Veelgestelde vragen
Wat is 環聯信貸報告 en waarvoor wordt de app gebruikt?
環聯信貸報告 is een applicatie waarmee gebruikers informatie over hun kredietrapport kunnen bekijken en beter inzicht krijgen in hun financiële profiel. Je kunt er doorgaans kredietgegevens, rekeninginformatie en mogelijke aandachtspunten controleren. De app is vooral nuttig wanneer je je kredietstatus wilt opvolgen voordat je een lening, creditcard of andere financiële dienst aanvraagt.
Welke persoonlijke gegevens zijn nodig om 環聯信貸報告 te gebruiken?
Voor toegang tot een kredietrapport kan 環聯信貸報告 om persoonlijke en financiële gegevens vragen, zoals je naam, identificatiegegevens, contactinformatie en gegevens die nodig zijn om je identiteit te verifiëren. Controleer vóór registratie altijd het privacybeleid en de gevraagde toestemmingen. Deel alleen informatie via de officiële app en download de toepassing uitsluitend uit een betrouwbare appwinkel.
Is het kredietrapport in 環聯信貸報告 gratis?
De beschikbaarheid en prijs van functies kunnen verschillen per regio, abonnement en type rapport. Sommige basisgegevens of controles kunnen gratis worden aangeboden, terwijl een volledig rapport, regelmatige monitoring of extra waarschuwingen mogelijk betaald zijn. Bekijk daarom zorgvuldig de prijspagina en bevestig eventuele abonnementskosten voordat je een aankoop doet, zodat je niet onverwacht voor een terugkerende betaling komt te staan.
Hoe nauwkeurig en actueel is de informatie in 環聯信貸報告?
De app toont gegevens die afkomstig zijn van kredietinformatieverstrekkers en financiële instellingen, waardoor de actualiteit afhankelijk is van hun rapportage. Een wijziging verschijnt dus niet altijd onmiddellijk. Controleer het rapport regelmatig en vergelijk opvallende informatie met je eigen administratie. Zie je een fout, gebruik dan de officiële procedure in de app of neem contact op met de kredietverstrekker om een correctie aan te vragen.
Is 環聯信貸報告 veilig om te gebruiken op Android en iOS?
Omdat de app met gevoelige financiële informatie werkt, zijn beveiliging en privacy belangrijke aandachtspunten. Gebruik een sterke, unieke toegangscode, schakel waar mogelijk biometrische verificatie of tweestapsbeveiliging in en vermijd openbare wifi bij het bekijken van je rapport. Installeer alleen de officiële versie voor Android of iOS en controleer regelmatig welke machtigingen en apparaten toegang tot je account hebben.


